
Полис за несколько тысяч рублей может покрыть расходы на ремонт после пожара или затопления. Но сработает он только для тех событий и вещей, которые указаны в договоре. Если застраховать отделку, а не мебель
Что вы узнаете
От чего защищает страховка квартиры
Страхуют не квартиру как единое целое, а конкретное имущество и связанные с ним риски. В полисе должны быть указаны страховые случаи (пожар, затопление), объект защиты, сумма и срок действия страховки.


Страховые случаи
В готовые программы страхования недвижимости обычно входят пожар, взрыв газа, залив, стихийные бедствия, кража со взломом и другие противоправные действия. Иногда список дополняют повреждениями из-за скачков напряжения, ремонтных работ и внешних воздействий ― например, если на дом упало дерево, рекламный щит или строительный кран. Единого обязательного набора нет, каждый договор индивидуален.
Объект защиты
При оформлении полиса сумму защиты распределяют между несколькими объектами.
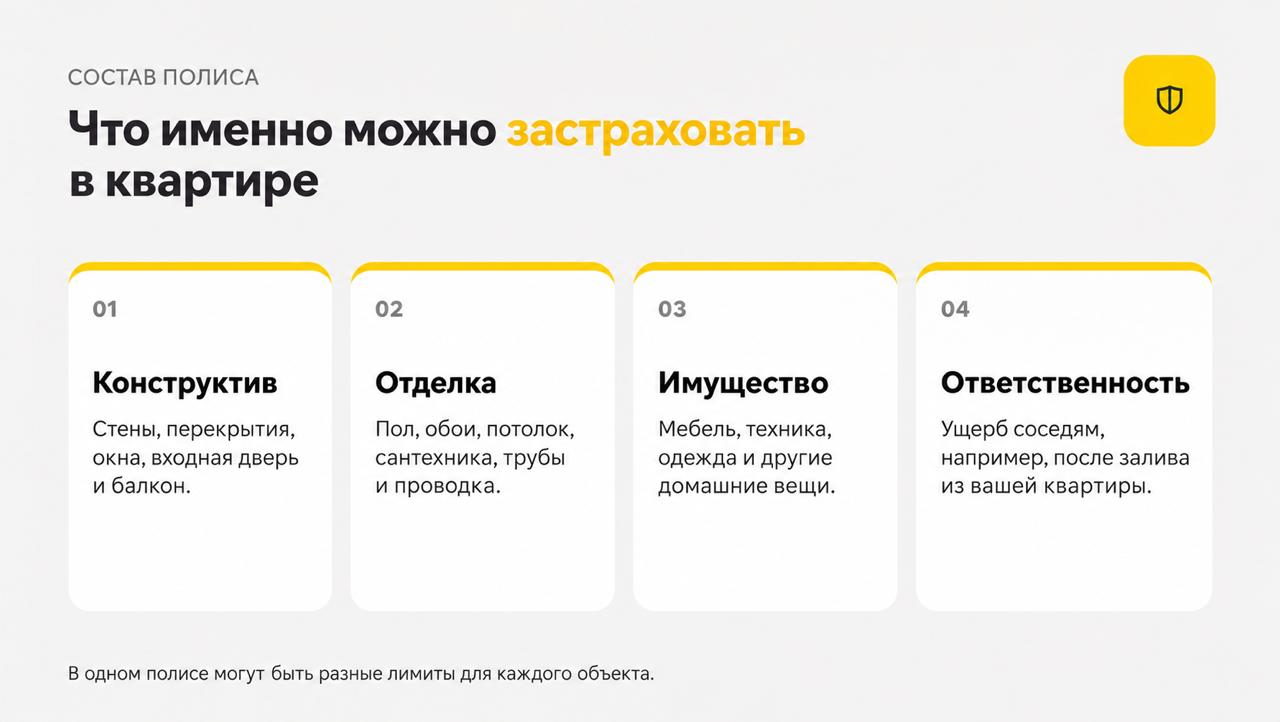
Конструктивные элементы. Стены, перекрытия, окна, входная дверь, балкон или лоджия. Такой вариант нужен при серьезных повреждениях дома.
Отделка и инженерное оборудование. Обои, напольное покрытие, натяжной потолок, сантехника, трубы, электропроводка.
Домашнее имущество. Мебель, техника, одежда и другие вещи. Состав и лимиты стоит проверить отдельно: дорогая техника, украшения или коллекции могут потребовать оценки специалиста и специального договора.
Гражданская ответственность. Страховщик возмещает ущерб другим людям, если, например, из квартиры протекла вода и испортила ремонт и имущество соседей. Ответственность может входить в страховку или подключаться отдельно.
Сумма страхового возмещения
Имущественная страховка возмещает убытки в пределах суммы, указанной в договоре. Она не отменяет обязанность отвечать за ущерб соседям. Если владелец квартиры виноват в затоплении, пострадавшие вправе требовать возмещения. Если есть страховка от таких случаев, она покроет расходы на возмещение ущерба соседям. Если нет, придётся возмещать ущерб самостоятельно
Срок действия
Срок страхования зависит от конкретного продукта. Например, полис «Квартира. Фундаментальное решение» «Росгосстраха» можно оформить на срок от шести месяцев до года. В программе страхования квартиры компании «Ренессанс Страхование» полис действует один год, а дату начала защиты клиент выбирает сам при оформлении.
Дата покупки при этом не всегда совпадает с датой начала страхования. Например, онлайн-полис страхования квартиры «Росгосстраха» начинает действовать с выбранной клиентом даты, но не раньше чем через шесть дней после оформления.
Поэтому перед оплатой нужно проверить в полисе три даты: когда начинает действовать защита, когда она заканчивается и когда нужно продлить договор. Если пожар, залив или другое происшествие случится до начала страхования либо после его окончания, возмещения по этому полису не будет.
Страховка квартиры от пожара, затопления и других бытовых рисков
Страховка возместит ущерб только при событиях, которые указаны в договоре. Поэтому в полисе нужно проверить две вещи: от каких происшествий он защищает и какие расходы покроет. Это может быть восстановление отделки, замена испорченной мебели и техники или возмещение ущерба соседям.
Залив. При заливе сначала выясняют, чья квартира пострадала. Если соседи сверху залили вас, выплата зависит от того, застрахованы ли отделка и домашнее имущество. Если вода из вашей квартиры повредила жилье этажом ниже, нужен риск гражданской ответственности: тогда страховая компания возместит ущерб соседям в пределах установленного лимита. Повреждения из-за изношенных труб, сантехники или неисправности, о которой владелец давно знал, могут не покрываться страховкой.
Пожар. При пожаре действует тот же принцип. Допустим, короткое замыкание повредило кухню и холодильник, а дым закоптил соседнюю квартиру. Ремонт кухни возмещают по страховке отделки, холодильник — по страхованию домашнего имущества, а ущерб соседям — по полису гражданской ответственности. Если холодильник не был застрахован как домашнее имущество, его стоимость не возместят, даже если пожар признают страховым случаем.
Другие бытовые риски. Кроме залива и пожара, полис может защищать от взрыва бытового газа, удара молнии, стихийных бедствий, кражи со взломом, грабежа и вандализма. Некоторые программы также предусматривают выплату, если на дом упало дерево или в стену здания врезался автомобиль. Набор рисков зависит от конкретного полиса. Например, за украденный телевизор заплатят только в том случае, если застраховано домашнее имущество, а не только отделка.
Ремонт. Отдельно уточните, действует ли страховка во время ремонта. Допустим, рабочие повредили скрытую трубу и вода испортила уже уложенный паркет. Такой ущерб покрывает не каждый полис. В онлайн-полисе «Росгосстраха» защиту на время ремонтных работ подключают отдельно. Однако компания не выплатит возмещение, если ущерб возник из-за неправильной установки или использования труб, сантехники, отопительной либо электрической системы. Например, выплаты не будет, если плохо установленное соединение начало протекать. В условиях «РЕСО-Гарантии» имущество во время ремонта защищено только по программе «Все включено», а ущерб, причиненный соседям во время ремонта, не покрывается. Поэтому перед началом работ нужно отдельно спросить страховщика, защитит ли полис вашу квартиру и возместит ли ущерб соседям.
При заливе перекройте воду и вызовите аварийную службу, при пожаре — пожарных. По закону собственник должен принять разумные меры, чтобы убыток не увеличивался. Сфотографируйте повреждения и сообщите о них страховой компании способом, указанным в договоре, и в установленные им сроки. Закон требует уведомить страховщика незамедлительно, если договор не устанавливает другой порядок.
Сколько стоит страховка квартиры и от чего зависит цена полиса
Стоимость страховки квартиры зависит от нескольких факторов. Страховщик рассчитывает тариф с учетом того, что именно человек страхует и на какую сумму. Защита только отделки обычно стоит дешевле, чем полис, который также покрывает мебель, технику и гражданскую ответственность перед соседями. На расчет могут повлиять набор страховых рисков, адрес квартиры, тип и возраст дома, сдача жилья в аренду и наличие сигнализации. Конкретный перечень факторов зависит от страховой компании.
На цену страховки влияет и франшиза — так в страховании называют часть ущерба, которую владелец оплачивает сам. Например, если по условиям договора франшиза составляет 20 000 ₽, то при ущербе 100 000 ₽ страховая заплатит 80 000 ₽. Если ущерб составляет 18 000 ₽, то страховая не заплатит ничего. Полисы с франшизой обычно стоят дешевле.
Мы взяли для расчета квартиру в Самаре. Квартира площадью 60 м² находится в многоквартирном доме 1969 года постройки. В ней живут собственники. Стандартная страховка, куда входит покрытие ущерба конструктивных элементов 2 млн ₽, отделка, имущество, ответственность перед соседями — 400 000 ₽ каждый пункт. Военные риски не входят.
Вот приблизительные цены на страхование:
- «АльфаСтрахование» — от 2 941 ₽ в год. Точную цену рассчитывают после выбора объектов страхования, лимитов и дополнительных рисков.
- Т‑Страхование — от 399 ₽ в месяц. На стоимость влияют размер страхового покрытия, франшиза и то, сдается ли квартира в аренду.
- «РЕСО-Гарантия» — 5 500 ₽ в год.
- «Росгосстрах» — от 8 000 ₽ в год.
Как определяется страховая сумма и размер выплаты
Страховую сумму владелец квартиры и страховая компания согласуют при оформлении полиса. В готовой программе можно выбрать один из предложенных вариантов покрытия, а при оформлении полиса на индивидуальных условиях — указать нужные суммы отдельно для отделки, имущества и гражданской ответственности. Итоговые лимиты фиксируют в полисе. При необходимости страховая компания вправе осмотреть имущество или провести оценку его стоимости.
Просто указать произвольные 10 млн ₽ недостаточно: страховая компания должна согласиться с такой суммой. Для отделки можно ориентироваться на стоимость материалов и работ, которые могут понадобиться для восстановления ремонта. Для домашнего имущества — примерно сложить стоимость мебели, техники и других вещей, которые входят в покрытие. При страховании имущества согласованная сумма по общему правилу не должна превышать его действительную стоимость. То есть если вы оценили однокомнатную квартиру в 50 млн ₽, у страховой возникнут вопросы и желание увидеть вживую все ваше имущество и свою квартиру.
Одежду тоже можно застраховать, если по условиям полиса она входит в домашнее или движимое имущество. Например, «РЕСО-Гарантия» прямо относит одежду к движимому имуществу. При этом для дорогих вещей страховая компания может установить отдельный лимит или потребовать перечень имущества, фотографии и документы о его стоимости.
Например, квартира застрахована на 3 млн ₽, из них 1 млн ₽ приходится на отделку и 500 000 ₽ на домашнее имущество. После залива ущерб ремонту оценили в 300 000 ₽, а поврежденную мебель — в 150 000 ₽. Значит, страховая компания выплатит 450 000 ₽ всего, а не 3 млн ₽.
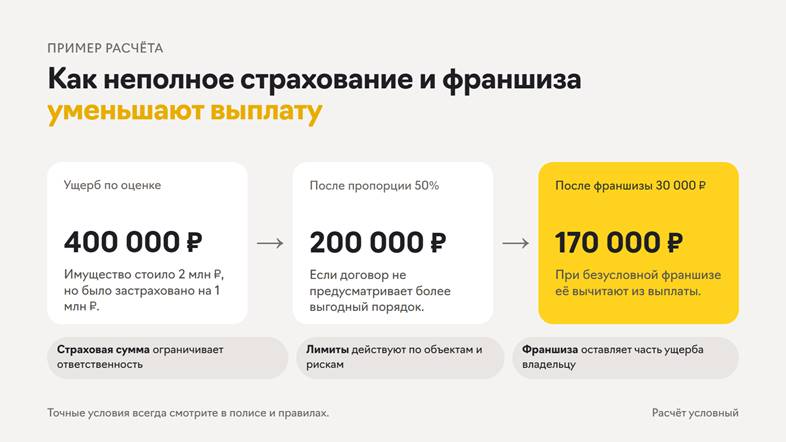
Если имущество застраховали не на полную стоимость, по общему правилу выплату уменьшают в той же пропорции. Например, все имущество в квартире стоит 2 млн ₽, а в полисе указана страховая сумма 1 млн ₽ — половина его стоимости. Тогда при ущербе 400 000 ₽ выплата составит 200 000 ₽. Договор может предусматривать и более выгодный для владельца расчет: например, что ущерб возмещают полностью, пока он не превышает установленный в полисе лимит. Тогда в нашем примере выплата составит 400 000 ₽, но получить больше 1 млн ₽ нельзя.
Завышать страховую сумму тоже невыгодно. Например, если имущество стоит 2 млн ₽, нет смысла страховать его на 3 млн: даже при полной утрате получить больше реальной стоимости имущества не получится. При этом часть цены полиса, уплаченную за лишнее покрытие, не возвращают.
Как страхуют ипотечную квартиру и жилье при покупке
Если покупать квартиру в ипотеку жилье становится залогом, поэтому часть условий задает кредитный договор банка. Обычно заложенное жилье страхуют от утраты и повреждения в полной стоимости. Получателем страховой выплаты — выгодоприобретателем — обычно указывают банк.
Страхование жизни и здоровья заемщика может предлагаться вместе со страхованием ипотечной квартиры, но условия и получатели выплаты у них разные. Страхование жизни и здоровья добровольное. Однако банк может установить более высокую ставку по ипотеке без этих полисов, такое условие может быть указано в кредитном договоре.
Заемщик вправе выбирать страховую компанию, которая отвечает требованиям банка, и менять ее в течение срока кредита. Банк должен рассмотреть предложенный полис и сообщить, подходит ли он, а отказ обосновать. То есть вы не обязаны страховать жилье в той компании, которую предлагает банк.
Как выбрать и оформить страховку на квартиру
Состав полиса лучше выбирать по самому дорогому для бюджета сценарию. После нового ремонта таким риском может быть залив, в сдаваемой квартире — повреждение имущества арендатором или ущерб соседям.
Названия программ могут совпадать, а лимиты и исключения — нет. Поэтому важно проверять индивидуально каждую компанию и ее предложение.
- Проверьте страховую компанию в реестре Банка России. Там должно быть указано действующее право на страхование.
- Выберите объекты: конструктив, отделку, имущество, ответственность перед соседями.
- Сверьте страховые суммы, лимиты по каждому риску и франшизу.
- Прочитайте список страховых случаев и исключений. Особое внимание уделите аренде, перепланировке, износу, военным рискам и требованиям пожарной безопасности.
- Проверьте дату начала защиты. Некоторые полисы начинают действовать не сразу после оплаты.
- Сохраните полис, правила, чек и заполненную анкету. Эти документы пригодятся при споре о том, какие сведения получил страховщик.
Многие полисы можно оформить онлайн без осмотра жилья: достаточно указать адрес, параметры жилья, объекты и страховые суммы, а затем оплатить полис. Для дорогого имущества или индивидуальной программы компания может запросить фотографии, документы и оценку.
Главное
- Полис не защищает «квартиру вообще»: отделку, домашнее имущество и ответственность перед соседями указывают в договоре по отдельности.
- Если из-за пожара пострадали ремонт, техника и соседняя квартира, выплату посчитают по разным частям полиса. За технику не заплатят, если она не включена в страховку.
- Перед покупкой проверьте компанию в реестре Банка России, а цены сравнивайте при одинаковых лимитах и наборе рисков.
- Страховая сумма задает верхнюю границу выплаты. Франшиза, лимиты по отдельным объектам и неполное страхование могут уменьшить итоговое возмещение.
- При покупке квартиры в ипотеку почти всегда придется страховать и жилье по-максимуму.
- При заливе перекройте воду и вызовите аварийную службу, при пожаре — пожарных. Постарайтесь не допустить дальнейших повреждений и сфотографируйте последствия. Сообщите о происшествии страховщику в срок, указанный в договоре.
 (Пока оценок нет)
 Загрузка...