
Кредитная история — важный документ, исходя из которого банк принимает решение, выдавать человеку кредит или нет. Если задерживать платежи, она может быть испорчена. Но даже плохую кредитную историю, в том числе и после банкротства, можно исправить. О том как это сделать быстрее всего, рассказываю в этой статье.
Что вы узнаете
Можно ли улучшить кредитную историю, если она испорчена
Кредитная история — это досье кредитов и займов человека или юридического лица. На основе кредитной истории банки и финансовые организации принимают решение, выдавать кредит или нет. Кредитная история может испортится по разным причинам, но ее всегда можно улучшить. Главное — делать это законными методами, а не вестись на обещания мошенников, обещающих быстро решить ситуацию за деньги.
Почему кредитная история ухудшается
Основные причины:
- Нарушение графика выплат — просрочка или пропуск платежей. Как отмечают в одном из аккредитованных кредитных бюро, если один раз внести деньги на 1-3 дня позже, то можно не переживать. Но если просрочки будут чаще, то кредитная история будет только ухудшаться.


- Частые обращения за кредитами в банки и отказы по ним. Все это отображается в кредитной истории, которую проверяют банки перед тем как принять решение о выдаче кредита.
- Большое количество кредитов и частое их получение. Таких людей могут посчитать привыкшими жить в кредит и усомниться в том, что они смогут стабильно вносить платежи.
- Ошибка в кредитной истории. Если человек выполнил все обязательства, но в кредитной истории есть просрочки, такое редко, но тоже может быть. Ошибку в кредитной истории можно исправить.
Где проверить кредитную историю перед исправлением
Бюро кредитных историй. Кредитные истории хранятся в Бюро кредитных историй (БКИ). Это частные организации, на данный момент в России их шесть:
- «Национальное бюро кредитных историй»
- «Объединенное Кредитное Бюро»
- «Бюро кредитных историй КредитИнфо»
- «Скоринг бюро»
- «Спектрум кредитное бюро»
- «Технологическое бюро кредитных историй»
Запросить кредитную историю из БКИ может или сам человек или банк, в который он обращается за кредитом, к примеру, для ипотеки. Получать кредитную историю можно как в электронном виде, так и в распечатанном — по почте.
За год человек может отправить два бесплатных запроса в одно БКИ, последующие обращения уже платные: от 450 до 900 рублей в зависимости от тарифа конкретного бюро.
Если вы не знаете, в каком БКИ хранится ваша кредитная история, нужно отправить запрос в Центральный каталог кредитных историй (ЦККИ). Это можно сделать онлайн: через Госуслуги или через сайт Банка России. Либо лично в офисах кредитных и микрофинансовых организаций, Почту России или нотариуса.
Госуслуги. В разделе «Справки / Выписки» → «Получение сведений из Центрального каталога кредитных историй о бюро кредитных историй». Меню находится почти в конце раздела, но можно найти его сразу через поиск.
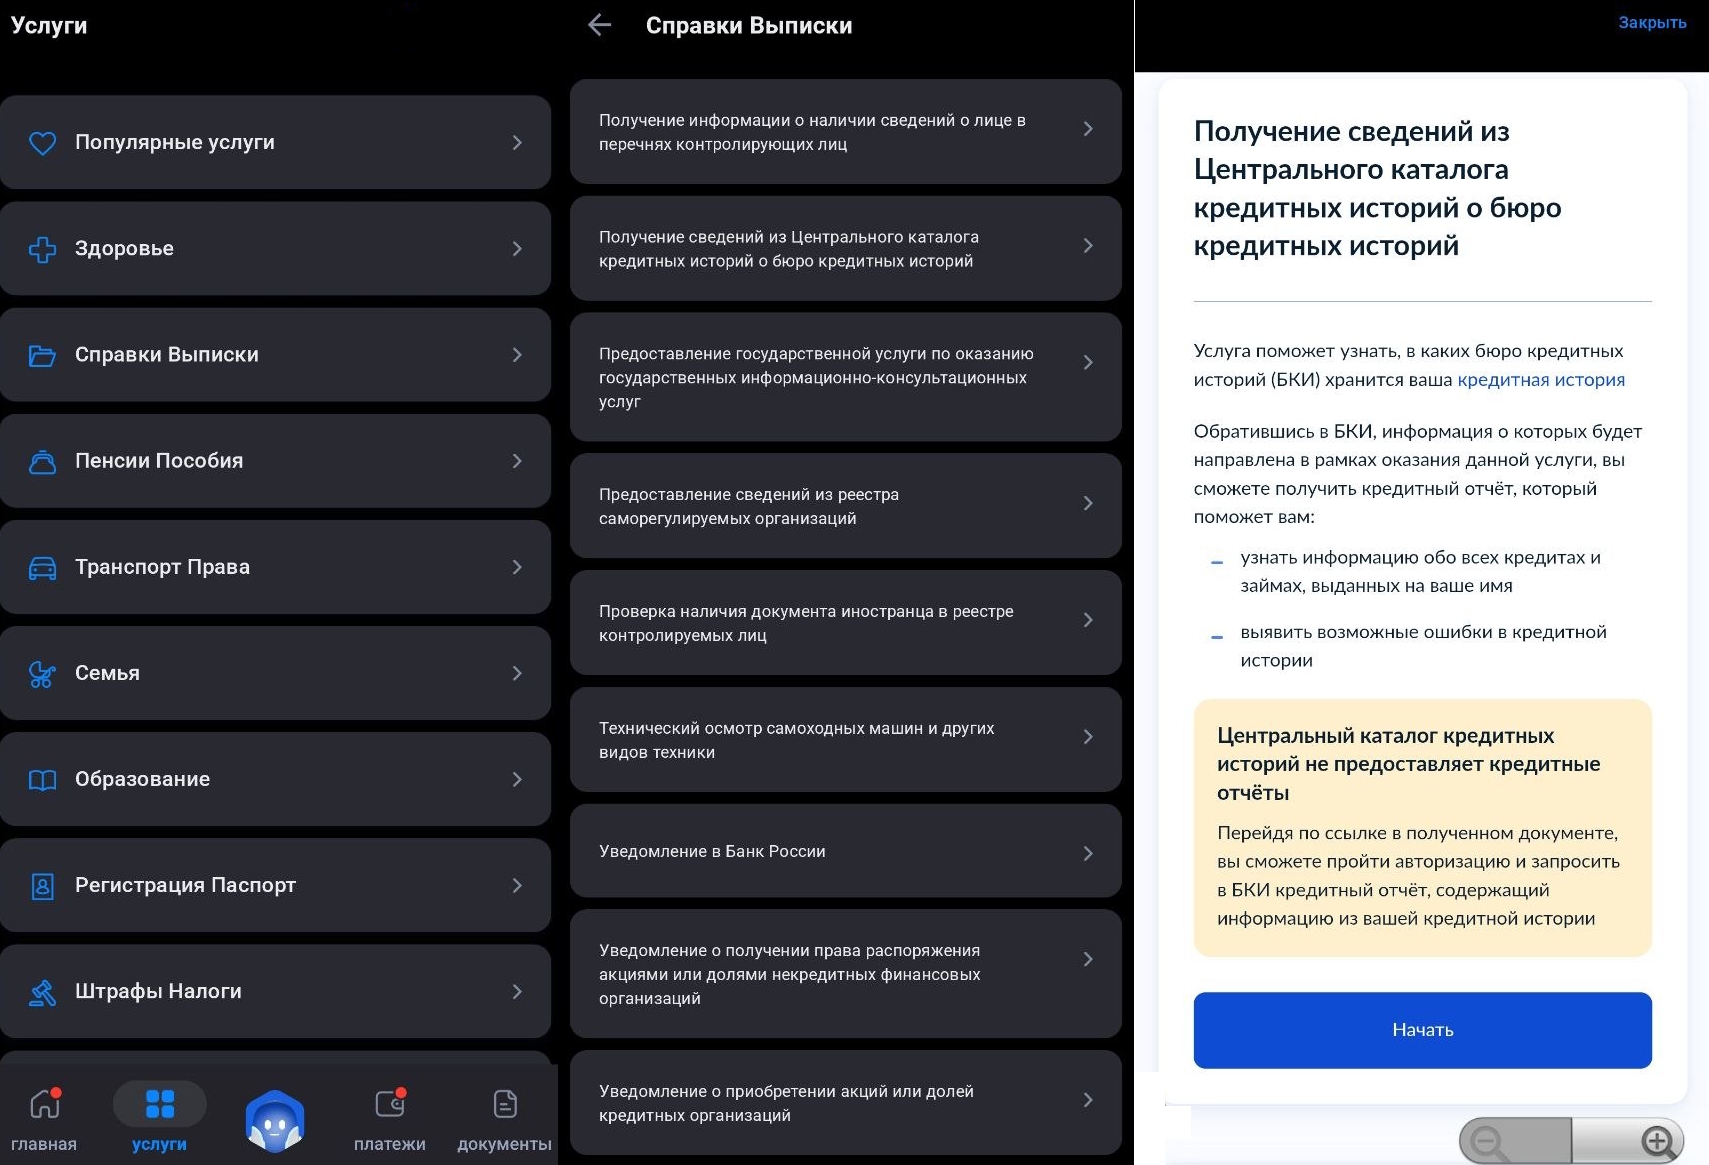
После подтверждения заявления в течение одного рабочего дня (на практике чаще это занимает до 15 минут) в личный кабинет поступит информация о том, в каких БКИ хранится ваша кредитная история. Заказать отчет можно по ссылке сообщения из Госуслуг или на сайте бюро.
Центробанк РФ. Это довольно трудозатратный способ, потому что сначала нужно будет узнать код субъекта кредитной истории в банке. А уже потом заполнить форму с личными данными на сайте.
После того как вы узнали бюро, где хранится ваша кредитная история, вот какие есть варианты получения кредитной истории в конкретном бюро:
- Подать заявку на сайте вашего БКИ через подтвержденную запись на Госуслугах. Это самый простой и удобный способ.
- Направить запрос по электронной почте. Образец есть на сайте каждого кредитного бюро.
- Обратиться в офис бюро и заполнить заявление там. Этот вариант подойдёт тем, у кого нет аккаунта на Госуслугах и возможности направить запрос по электронной почте. При таком обращении саму кредитную историю вы также получите в офисе.
- Отправить нотариально заверенное заявление или телеграмму в адрес бюро. Указать паспортные данные, адрес (электронный или физический), на который вы хотите получить кредитную историю.
Как исправить ошибки в кредитной истории
Неточности в кредитной истории могут появиться из-за сбоев системы, мошенничества или недостоверных данных, которые банк передал по ошибке. Исправить такую информацию можно бесплатно.
Информация о просроченных платежах хранится в кредитной истории до истечения срока записи, который составляет 7 лет. Даже если задолженность была погашена или человека признали банкротом, сведения останутся, и удалить их не получится нельзя.
Информация, не связанная с платежами, к примеру, о запросах кредитной истории или отказах, аннулируются через 7 лет с даты последней записи о кредитной сделке (к примеру, о внесении платежа или окончательной выплате долга). Если записей о кредитах нет вообще, к примеру, человек их не брал, то 7 лет будут отсчитываться от даты последнего запроса или отказа.
Оспорить кредитную историю можно, если банк внес неправильные данные или вовремя их не обновил или когда человек стал жертвой мошенников и на него взяли кредит.
Способы исправить кредитную историю:
- Обратиться в банк или МФО, выдавшие кредит. Они должны будут передать исправленные данные в бюро кредитных историй в течение 10 дней с момента получения обращения.
- Обратиться в Бюро кредитных историй. Узнать о способах подачи заявления можно на сайте БКИ. Обычно обращение можно подать по электронной почти, в офисе или отправить письмо по почте.
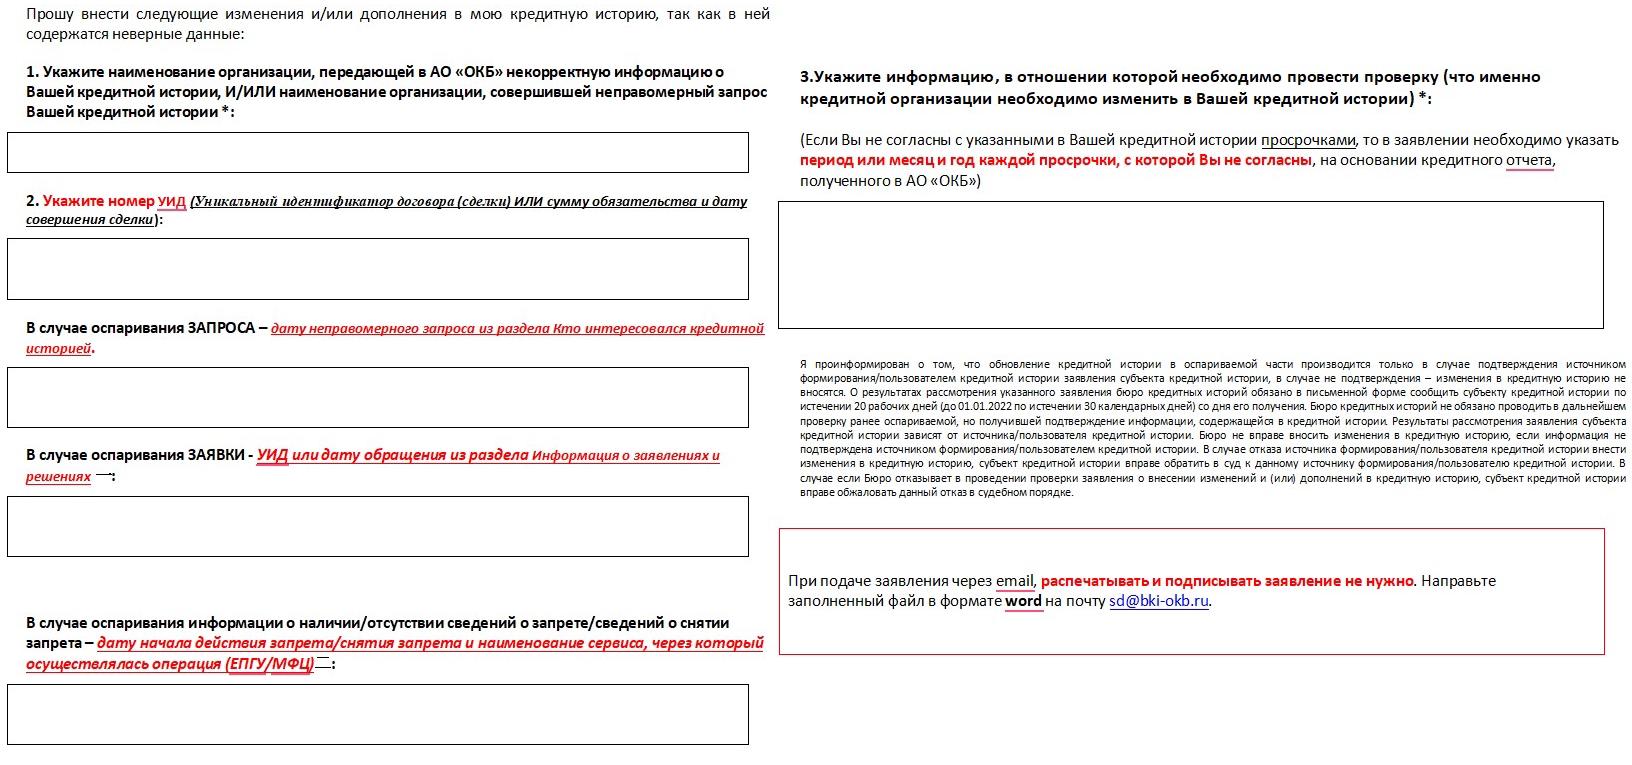
В заявлении обычно указывают ФИО, дату рождения, серию и номер паспорта, название банка или МФО и суть претензии. В отличие от банка, у Бюро кредитных историй срок на ответ в 2 раза больше — 20 дней.
Чтобы избежать ошибок в кредитной истории, лучше регулярно ее проверять (можно использовать 2 бесплатные попытки за год) и не вносить платежи в последний день, чтобы не рисковать. Из-за технических сбоев перевод может не дойти вовремя и появится просрочка.
Что сделать, чтобы улучшить кредитную историю
Способов быстро улучшить кредитную историю нет, но всего за несколько месяцев вполне возможно начать исправлять ситуацию в лучшую сторону. В этом помогут:
Погашение текущих задолженностей. Оплатите все долги по кредиту.
Своевременные платежи. Если вовремя вносить оставшиеся платежи, можно постепенно улучшить даже испорченную кредитную историю. Кроме того, лучше не откладывать это на последний день из-за риска сбоев в системе.
Рефинансирование или реструктуризация кредита. Рефинансирование кредита — это процесс, при котором вы берете новый кредит в одном банке для погашения старого в другом. При этом нужно оформлять заявку не как на отдельный кредит, а как непосредственно на рефинансирование.
Плюсы этой процедуры в том, что новый кредит может быть предоставлен с более низкой процентной ставкой, более комфортным сроком и прочими условиями. Также функцией рефинансирования можно воспользоваться, если у вас несколько кредитов. В кредитной истории рефинансирование отображается как закрытие одного кредита и взятие другого, что позитивно на ней сказывается.
Реструктуризация кредита — это изменение условий кредита. Банк может одобрить реструктуризацию, если человека уволили или резко снизили зарплату, либо он временно потерял трудоспособность, ему был нанесен ущерб, выход в декретный отпуск, призыв в армию или столкновение с мошенничеством. В таких случаях банк может снизить процентную ставку, продлить срок кредита, изменить график платежей, и человеку будет проще выполнять выплаты, что положительно отразится на кредитной истории.
Использование кредитных карт и рассрочек. Траты и своевременное возвращение денег на кредитную карту положительно отображается в кредитной истории. Вы можете оформить кредитную карту с небольшим лимитом, если уверены, что сможете выплатить все платежи в срок.
Если у вас намечается крупная покупка, к примеру, бытовой техники, и есть нужная сумма, вы можете оформить рассрочку и просто платить по частям и в срок, чтобы кредитная история улучшалась. Важно, что некоторые виды рассрочки может предоставить сам магазин без посредников, но это в кредитной истории не отобразится. Рассрочку можно оформить и при онлайн-покупках, например через Яндекс Split.
Как улучшить кредитную историю после просрочки
Если просрочка произошла из-за технической ошибки, можно обратиться в кредитную организацию. Возможно получится доказать, что деньги были отправлены вовремя, но из-за сбоя дошли позже.
В случае, когда просрочка по платежам произошла неслучайно, денежный долг в любом случае нужно выплатить, а дальше вовремя вносить дальнейшие платежи. По информации одного из аккредитованных кредитных бюро, единичные просрочки до 3 дней не очень повлияют на кредитную историю. Но их не должно быть много. Решение зависит от конкретного банка, но из-за нескольких коротких просрочек обычно не откажут в кредите.
Один из вариантов улучшения кредитной истории — взять небольшой кредит и быстро его погасить. Это хороший вариант, если нет других обязательств, но кредитная история не очень хорошая.
Если в кредите откажут, можно попробовать обратиться в МФО (микрофинансовые организации, которые выдают займы на небольшие суммы со сжатыми сроками выплаты и процентом выше, чем в банке), там вероятность одобрения выше даже с плохой кредитной историей. Но с этим способом нужно быть очень осторожным и брать такой кредит только точно зная, что получится вернуть деньги в срок, иначе проценты будут слишком высокими и кредитная история только ухудшится.
Стать клиентом банка — не способ напрямую улучшить кредитную историю, но это может помочь повышать лояльность, если нужен кредит или ипотека. Перед этим в банке можно оформить зарплату или открыть вклад.
Как улучшить кредитную историю после микрозаймов
Микрозайм как таковой не влияет на кредитную историю плохо, если все платежи были внесены вовремя, а обязательства выполнены до конца.
Но портить кредитную историю может факт частого обращения за микрозаймами, который будет отображаться в выписке.
Это может создать впечатление, что человеку часто не хватает денег. Также ситуацию усугубит большое количество займов, особенно одновременных. Поэтому таким способом кредитования лучше не пользоваться постоянно, несмотря на то, что МФО проще и быстрее выдают деньги, чем банки в кредит.
Если микрокредитами все же пришлось пользоваться, их нужно закрывать вовремя и не брать новые, особенно слишком часто.
В идеале для улучшения ситуации вместо займа попробовать взять кредит, но предварительно оценить шансы получения его в банке, чтобы снова не накопить в кредитной истории много заявок. С этим поможет персональный кредитный рейтинг — ПКР, который можно рассчитать онлайн на сайте БКИ. Количество попыток не ограничено, услуга бесплатная. Низкая оценка — 1-695 баллов, средняя — 696-818 (выдача кредита возможна, но гарантий нет), высокая — 819-927, очень высокая — 928-999 (вероятность отказа крайне мала). Показатель не гарантирует одобрение или отказ в кредите и не является параметром, которым руководствуется банк, но для ознакомления подойдет.
Как улучшить кредитную историю после банкротства
При банкротстве в кредитную историю вносится информация о самом банкротстве (это делает или арбитражный управляющий по решению суда или один из кредиторов если банкротство внесудебное), а также о прекращении долговых обязательств.
Перед тем, как делать попытки улучшать кредитную историю после банкротства, нужно проверить саму кредитную историю и убедиться, что в ней есть информация о закрытии платежей.
Чтобы взять новый кредит и не получить отказ, нужно доказать банку платежеспособность. В этом поможет официальное трудоустройство с хорошей зарплатой. По закону банки и МФО обязаны учитывать показатель долговой нагрузки (ПДН) — показатель того, какая часть заработка уходит на выплату кредита. В идеале ПДН должен не превышать 30%, в этом случае отказ маловероятен. При 30-50% шансы меньше, но есть, ПНД более 50% — уже повышенный. Кредит могут одобрить, но с большей процентной ставки, либо под залог машины, недвижимости или с надежным поручителем. ПДН выше 80% говорит о том, что человек увяз в долгах.
Сократить показатель долговой нагрузки после банкротства также поможет рефинансирование или досрочное погашение оставшихся кредитов, если они есть, а также закрытие кредитных карт, даже если их не использовать (лимит кредиток учитывают при расчете ПДН).
Вместо нового кредита для улучшения кредитной истории можно попробовать открыть и вовремя погашать платежи по кредитной карте, тем более у них есть беспроцентный период. И вообще после банкротства для улучшения кредитной истории лучше брать кредиты с небольшими суммами.
Как отмечают юристы, кредитную карту, скорее всего, одобрят не раньше чем 6-12 месяцев после банкротства, а кредит на небольшую сумму (10-30 тыс. рублей) — через 1-2 года. Для одобрения ипотеки после банкротства попросят большой первый взнос — от 50%, а заявку лучше подавать через 3-4 года.
Какой банк может помочь улучшить кредитную историю
Некоторые банки предлагают услуги по улучшению кредитной истории. Их смысл в том, чтобы добавить в кредитную историю положительные записи и создать позитивный образ заемщика. Суть в том, что банк оформляет на человека кредит с небольшой суммой и на короткий срок при условии внесения выплат строго по графику, без просрочек и досрочного погашения. Проценты по кредиту могут быть выше, чем обычно, а сама услуга платная. Также среди условий — отсутствие долгов по базе ФССП и запрет на подачу новых кредитов в другие банки и своевременная выплата уже существующих.
Так, у Совкомбанка есть программа «Улучшение кредитной истории». Одно из ее направлений — страхование, стоимостью от 10 до 25 тысяч рублей. Если в течение 6 месяцев соблюдать все условия, то банк одобрит безналичный кредит на 3 или 6 месяцев — это уже второй этап услуги. Снятие наличных и переводы при нем будут недоступны. Все платежи также нужно вносить по графику. Комиссия составит около 30-40%в зависимости от пакета услуг. Последний этап — кредит наличными на сумму 80-150 тысяч рублей на 6-18 месяцев под 14-36%. В банке обещают, что при внесении платежей в срок по окончанию программы клиент сможет получить одобрение кредита на большую сумму. В целом на все уйдет от года и 2 месяцев до двух с половиной лет.
У ВТБ есть программа «Кредитный помощник», но в отличие от предыдущей, здесь продают не банковские услуги, а помощь в поиске слабых мест и ошибок в кредитных историях, а также консультируют.
Какие действия могут снова испортить кредитную историю
- Подача заявок во много кредитных организаций сразу. Оптимально в две-четыре.
- Новые просрочки по платежам.
- Неоплаченные штрафы, алименты и счета за коммунальные услуги.
- Частые обращение в МФО.
- Высокая долговая нагрузка. К примеру, несколько кредитов одновременно или кредитных карт с исчерпанным лимитом.
- Долгое отсутствие кредитной активности. Из-за паузы и полного отсутствия займов банкам может быть сложнее оценивать платежеспособность человека.
- Ошибки банков или БКИ. Рекомендуется проверять кредитную историю хотя бы 2 раза в год.
Частые вопросы
Помогают ли кредитка, рассрочка и заем?
Эти инструменты помогают улучшить кредитную историю, если все платежи вносятся вовремя. Кредитную карту в идеале лучше закрывать в беспроцентный период. Мало того, что без переплат, еще и кредитная история будет постепенно улучшаться.
Рассрочка учитывается в кредитной истории, если она оформляется через банк или МФО, а также сервис оплаты частями, к примеру, «Яндекс сплит» или «Долями». Внутренняя рассрочка от самого магазина, если договор заключается с продавцом без посредников, не подойдет.
Микрозайм или микрокредит — не лучшие способы из-за больших процентов и недоверия некоторых банков к ним при выдаче кредитов, этим способом лучше не злоупотреблять.
Как быстро улучшить кредитную историю и возможно ли это вообще?
Быстро улучшить кредитную историю не получится. На это уйдет полтора-два года. Исключение — если была незначительная однократная просрочка по платежу.
Можно ли улучшить кредитную историю за деньги?
В Банке России отмечают, что исправить или улучшить кредитную историю за деньги — это предложения от мошенников.
Главное
- Кредитные истории — это досье всех запросов на кредит и выплат по ним, которое хранится минимум семь лет с момента последнего действия, связанного с получением или уплатой кредита.
- Кредитные истории граждан хранятся в Бюро кредитных историй (БКИ). Чтобы получить кредитную историю, сперва необходимо узнать, в каком из бюро она находится. Сделать это проще всего через Госуслуги.
- Просрочки по платежам, высокая долговая нагрузка и многочисленные запросы в БКИ ухудшают кредитную историю.
- Плохую кредитную историю можно улучшить своими силами.
- Даже с плохой кредитной историей есть шанс получить новый кредит и брать займы улучшающие кредитную историю.
 (1 оценок, среднее: 5,00 из 5)
 Загрузка...